Wo beginnt „günstig“?
Wer heute fragt, wo man in Wien noch günstig wohnen kann, muss zuerst unterscheiden, welchen Wohnungsmarkt man meint.
Gemeindewohnungen und geförderte Mietwohnungen erfüllen in Wien eine zentrale soziale Aufgabe. Sie folgen jedoch anderen Zugangs-, Vergabe- und Förderkriterien als der freie Wohnungsmarkt. Vor allem aber unterscheiden sie sich wirtschaftlich grundlegend vom Wohnungseigentum: Eine geförderte Mietwohnung kann günstiges Wohnen ermöglichen, sie ist jedoch kein Eigentum des Mieters und baut für ihn keinen veräußerbaren Immobilienwert auf.
Wer eine frei verfügbare Eigentumswohnung erwirbt, betrachtet deshalb nicht nur die monatlichen Wohnkosten. Er entscheidet gleichzeitig darüber, ob ein Teil seiner laufenden finanziellen Belastung langfristig in einen eigenen Vermögenswert fließt.
Wo stehen Preis, Lage, Qualität und langfristiger Nutzen noch in einem vernünftigen Verhältnis?
Vielleicht ist das heute die interessantere Frage als jene, wo Wohnen einfach nur „billig“ ist.
Floridsdorf: noch leistbar – aber nicht mehr billig
Auch im 21. Bezirk sind moderne Neubauwohnungen heute keine Billigprodukte mehr.
Aktuelle Mietangebote zeigen zugleich, wie unterschiedlich das Preisniveau innerhalb Floridsdorfs sein kann. Zwei aktuelle Zwei-Zimmer-Angebote mit rund 46 m² und Freifläche werden beispielsweise mit Gesamtmieten von rund € 900 beziehungsweise € 1.099 monatlich angeboten. Das entspricht rund € 19,36 bis € 23,90 pro m². Diese Beispiele sind keine allgemeingültige Mietstatistik, zeigen aber anschaulich die Bandbreite des aktuellen freien Mietmarktes in Floridsdorf.
Quelle: Willhaben
Floridsdorf ist damit nicht automatisch „billig“. Der Bezirk bietet aber eine interessante Kombination aus öffentlicher Erreichbarkeit, gewachsenen Wohnlagen, Naherholung und – je nach Mikrolage – einem Preisniveau, das sich deutlich von klassischen innerstädtischen Premiumlagen unterscheidet.
Entscheidend ist deshalb nicht nur, was ein Quadratmeter heute kostet, sondern auch, was eine Wohnung für den Alltag und über einen längeren Zeitraum bietet.
Mieten oder Eigentum?
Hier beginnt eine zweite Rechnung.
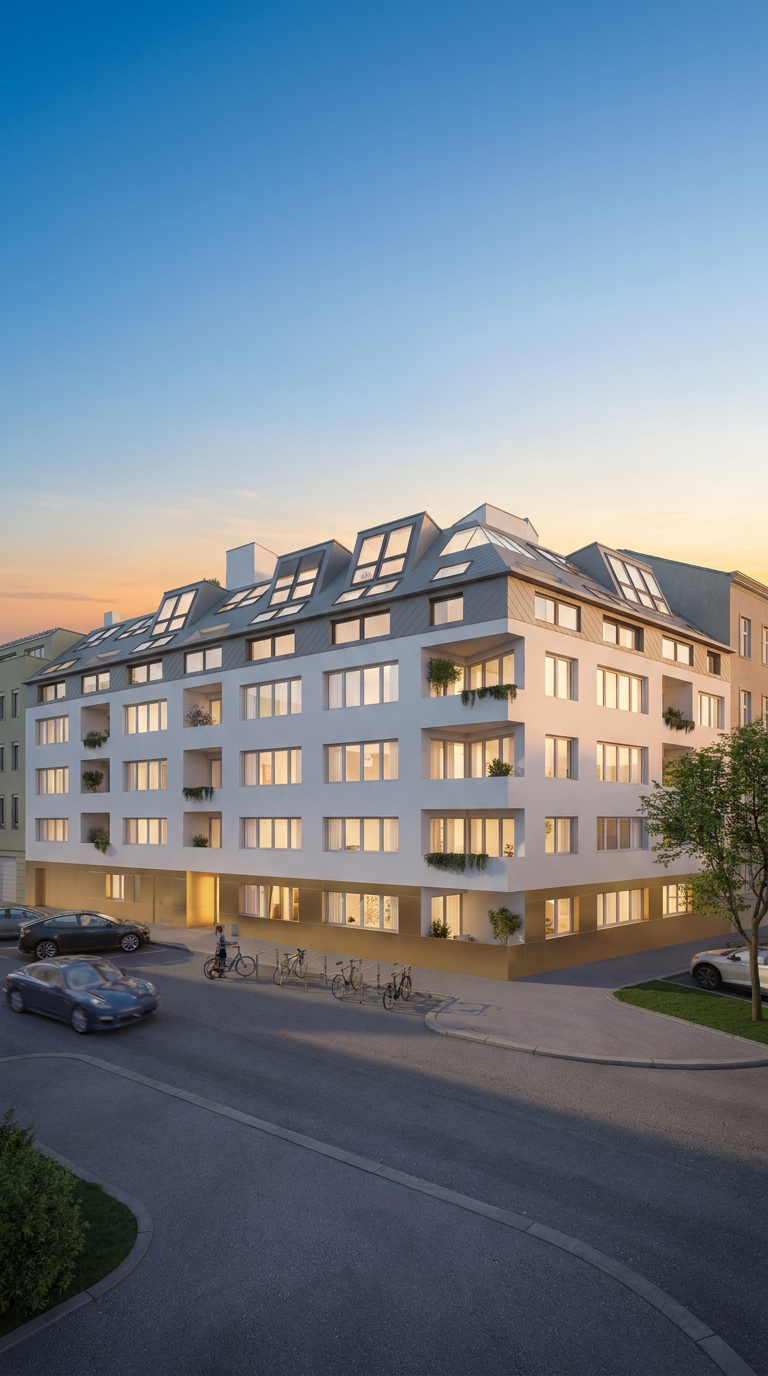
Nehmen wir als konkretes Beispiel eine Zwei-Zimmer-Wohnung im Goldenen Tukan: TOP 26 mit rund 47,13 m² Wohnfläche, 3,53 m² Loggia und einem Kaufpreis von € 276.200.
Diese Angaben entsprechen dem derzeit veröffentlichten Wohnungsangebot des Projekts.
Quelle: Goldener Tukan – Wohnungen
Ein fairer Vergleich darf nun nicht einfach die Monatsmiete einer Kreditrate gegenüberstellen.
Ein Eigentümer trägt Kaufnebenkosten, Finanzierungskosten, laufende Kosten und bindet Eigenkapital. Ein Mieter bleibt flexibler und kann jenes Kapital, das nicht in eine Immobilie investiert wird, theoretisch anderweitig anlegen.
Auf der anderen Seite enthält eine Kreditrate einen Bestandteil, der wirtschaftlich völlig anders zu beurteilen ist als eine Mietzahlung: die Tilgung.
Der Tilgungsanteil einer Finanzierung reduziert die eigene Schuld – und baut damit Schritt für Schritt Eigentum auf.
Eine Mietzahlung erkauft die Nutzung der Wohnung für den jeweiligen Zeitraum. Sie schafft jedoch kein Eigentumsrecht an der Immobilie.
Bei einer langfristig finanzierten Eigentumswohnung ist die Situation eine andere. Mit jeder planmäßigen Tilgung sinkt die Restschuld. Gleichzeitig wächst – bei unverändertem Immobilienwert – der Anteil des Wohnungswertes, der wirtschaftlich dem Eigentümer und nicht mehr der finanzierenden Bank zuzurechnen ist.
Wie hoch der Marktwert einer Wohnung in zehn, zwanzig oder dreißig Jahren sein wird, kann niemand seriös garantieren. Immobilienpreise können steigen, stagnieren oder auch sinken.
Der wesentliche Unterschied liegt deshalb nicht in einer versprochenen Wertsteigerung.
Er liegt darin, dass der Käufer schrittweise einen Vermögenswert erwirbt, über den er später selbst verfügen kann.
Am Ende eines langen Zeitraums steht bei Eigentum nicht nur vergangene Wohnnutzung – sondern ein Vermögenswert mit neuen Möglichkeiten.
Das bedeutet nicht, dass Kaufen grundsätzlich besser ist als Mieten. Eine seriöse Entscheidung muss Finanzierung, Eigenkapital, Zinsen, laufende Kosten, Haltedauer, alternative Anlagemöglichkeiten und die persönliche Lebensplanung berücksichtigen.
Aber gerade bei einem langen Zeithorizont sollte die Rechnung mehr berücksichtigen als lediglich die monatliche Belastung des ersten Jahres.
Das eigentliche Thema ist das Angebot
Das eigentliche Thema des europäischen Wohnungsmarktes ist zunehmend nicht nur der Preis – sondern das fehlende Angebot.
Die Europäische Kommission beschreibt eine erhebliche strukturelle Herausforderung beim Wohnungsangebot. Seit 2013 sind die Kaufpreise für Wohnimmobilien in der EU um mehr als 60 % und die durchschnittlichen Mieten um rund 20 % gestiegen.
Nach Schätzung der Kommission müssten in Europa jährlich mehr als zwei Millionen Wohnungen gebaut werden, um den laufenden Bedarf zu decken. Das sind rund 650.000 Wohnungen mehr als derzeit jährlich errichtet werden. Für diese zusätzlichen Wohnungen wird ein Investitionsbedarf von rund € 153 Milliarden pro Jahr veranschlagt.
Quelle: EU-Kommission
Wenn zu wenig neuer Wohnraum entsteht, verschwindet die Nachfrage dadurch nicht. Sie verteilt sich vielmehr auf einen kleineren verfügbaren Bestand.
Gerade deshalb sollte eine langfristige Wohnentscheidung nicht nur danach beurteilt werden, ob ein Kaufpreis heute hoch oder niedrig erscheint, sondern auch danach, welchen Nutzen und welche Möglichkeiten die Entscheidung über viele Jahre schafft.
Der Wert der Zeit
Vielleicht liegt genau hier der wichtigste Punkt.
Eine Wohnentscheidung wird selten nur für zwölf Monate getroffen. Sie wirkt über Jahre oder Jahrzehnte.
Mieten kann die richtige Entscheidung sein, wenn Flexibilität im Vordergrund steht, berufliche oder private Veränderungen absehbar sind oder das vorhandene Kapital anderweitig eingesetzt werden soll.
Eigentum kann dagegen eine zusätzliche Dimension schaffen: Vermögen und zukünftige Wahlmöglichkeiten.
Nehmen wir einen Zeitraum von zwanzig Jahren.
Ein Käufer, der seine Finanzierung über diesen Zeitraum planmäßig zurückführt, hat nicht lediglich zwanzig Jahre lang in seiner Wohnung gelebt. Er hat gleichzeitig einen erheblichen Teil seiner Finanzierung getilgt und damit seinen eigenen Anteil am Wert der Immobilie aufgebaut.
Ist die Finanzierung zu diesem Zeitpunkt vollständig zurückgeführt, gehört die Wohnung dem Eigentümer schuldenfrei. Besteht noch eine Restschuld, steht dieser dennoch ein entsprechender Immobilienwert gegenüber.
Der zukünftige Verkaufspreis kann heute nicht garantiert werden. Genau deshalb sollte das Argument für Eigentum auch nicht auf einer angenommenen Wertsteigerung beruhen.
Der entscheidende Punkt ist einfacher:
Es existiert ein Vermögenswert, über den der Eigentümer verfügen kann.
Nach zwanzig Jahren kann die Wohnung weiterhin selbst genutzt werden.
Sie kann verkauft werden.
Sie kann vermietet werden und laufende Einnahmen erzielen.
Sie kann innerhalb der Familie weitergegeben werden.
Oder ihr Wert kann für eine neue Wohn- oder Lebensentscheidung eingesetzt werden.
Der Wert einer Eigentumswohnung liegt deshalb nicht nur in ihren vier Wänden – sondern auch in den Möglichkeiten, die dieser Vermögenswert später eröffnet.
Ein Mieter hat nach zwanzig Jahren selbstverständlich ebenfalls zwanzig Jahre Wohnnutzung erhalten. Er kann außerdem Vermögen aufgebaut haben, wenn er sein verfügbares Kapital oder die Differenz zwischen Miet- und Eigentumskosten konsequent anderweitig investiert hat.
Aus den geleisteten Mietzahlungen selbst entsteht jedoch kein Eigentumsrecht an der gemieteten Wohnung.
Und genau hier liegt der langfristige Unterschied.
Der Eigentümer hat nach vielen Jahren nicht nur gewohnt. Durch seine Tilgung hat er gleichzeitig einen wirtschaftlichen Wert aufgebaut, den er später nutzen, vermieten, verkaufen oder weitergeben kann.
Welche Möglichkeiten besitzt meine Wohnentscheidung in zwanzig Jahren noch?
Vielleicht ist das sogar die wesentlichere Frage als:
„Wird Wohnen irgendwann wieder billig?“
Für Floridsdorf lohnt es sich, diese Frage heute genauer zu stellen.